Memajaki Sekoci Penyelamat: Paradoks UMKM, Absennya Negara, dan Retaknya Kontrak Fiskal
Romantisasi UMKM sebagai pahlawan ekonomi menutupi kegagalan pasar tenaga kerja formal. Penarikan pajak agresif pasca-keberhasilan usaha meretakkan kontrak fiskal bernegara.
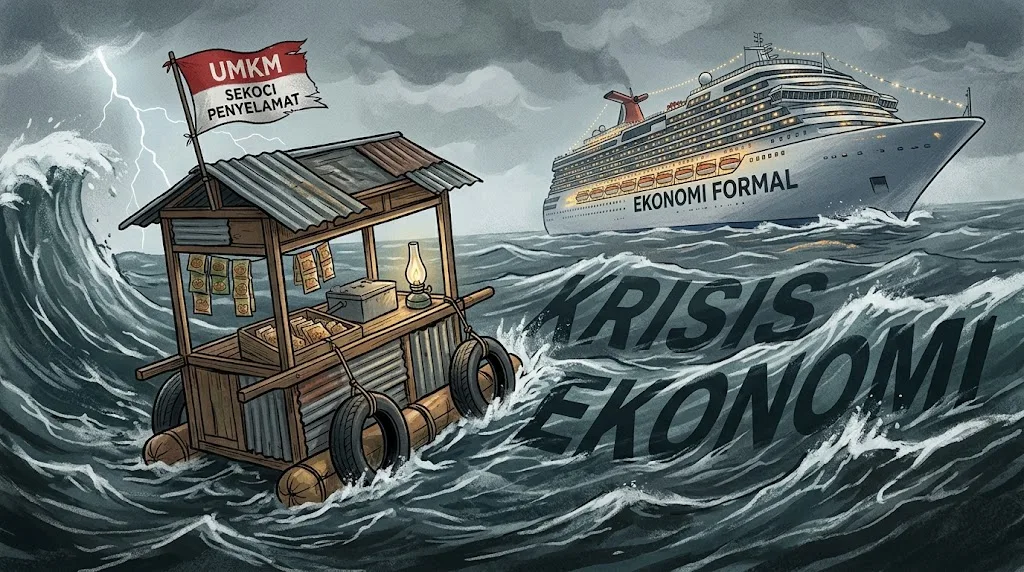
I. Romantisasi yang Menipu: Ketika Keputusasaan Dibaptis Sebagai ‘Kewirausahaan’
Ada kepalsuan moral yang dirawat dengan sangat rapi dalam wacana ekonomi politik kita: pemujaan berlebihan terhadap Usaha Mikro, Kecil, dan Menengah (UMKM) sebagai “pahlawan penyangga ekonomi nasional”. Setiap kali krisis menghantam—mulai dari badai moneter 1998, turbulensi finansial 2008, hingga pembekuan ekonomi total akibat pandemi COVID-19—para pejabat publik, akademisi kamar gading, dan analis ekonomi serempak mengumandangkan kidung pujian yang sama. UMKM disebut tangguh, lentur, berdaya tahan tinggi, dan menjadi bantalan yang menyelamatkan republik dari jurang kehancuran ekonomi total (Tambunan, 2019).
Pujian tersebut terdengar mulia di podium seminar, tetapi ia menyembunyikan kenyataan yang pahit. Di balik eufemisme “jiwa wirausaha mandiri”, sesungguhnya terbentang kuburan massal bagi lapangan kerja formal.
Mayoritas mutlak orang yang masuk ke sektor informal dan merintis usaha mikro di Indonesia tidak berangkat dari cetak biru inovasi ala Silicon Valley atau keberanian mengambil risiko dari seorang Schumpeterian entrepreneur. Mereka terlempar ke jalanan karena satu alasan brutal: pasar tenaga kerja formal telah gagal menampung mereka. Ketika deindustrialisasi dini (premature deindustrialization) menggerogoti ekonomi domestik selama dua dekade terakhir, sektor manufaktur kehilangan daya serapnya, sementara sektor jasa berupah layak menuntut kualifikasi yang tidak pernah disediakan oleh sistem pendidikan yang timpang (Rodrik, 2016; Basri, 2023). Pintu kantor korporasi tertutup rapat, syarat lowongan kerja kian absurd—membatasi usia maksimal 25 tahun dengan pengalaman lima tahun—dan negara praktis melepaskan tanggung jawab konstitusionalnya untuk menyediakan penghidupan yang layak bagi setiap warga negara.
Dalam terminologi ekonomi ketenagakerjaan, mereka ini bukanlah opportunity-driven entrepreneurs, melainkan necessity-driven entrepreneurs (Reynolds et al., 2005). Mereka tidak memilih untuk berdagang kopi gerobakan, membuka warung kelontong, atau menjual makanan beku dari dapur sempit rumah kontrakan mereka karena panggilan jiwa. Mereka melakukannya agar dapur tetap mengepul hari esok. Mereka tidak sedang membangun imperium bisnis; mereka sedang merakit sekoci darurat karena kapal induk ekonomi nasional karam di hadapan mata mereka sendiri.
Namun, alih-alih diakui sebagai korban kegagalan struktural, keputusasaan ini dibaptis oleh negara sebagai “tulang punggung ekonomi”. Ini adalah orkestrasi retorika yang licik. Dengan memuji ketangguhan UMKM, negara secara halus membebaskan dirinya dari dosa ketidakmampuannya menyediakan lapangan kerja formal yang layak dan aman.
Kegagalan Lapangan Kerja Formal & Deindustrialisasi Dini
Sektor manufaktur menyusut, syarat loker korporasi kian absurd. Warga terlempar ke jalanan mencari nafkah mandiri.
Necessity-Driven Enterprise (Wirausaha Keterpaksaan)
Bukan karena ambisi inovasi Schumpeterian, melainkan insting bertahan hidup agar dapur tetap mengepul esok hari.
Perbankan memblokir dengan syarat agunan kaku. Terpaksa menggadaikan perhiasan atau terjebak pinjol/rentenir.
Inkubasi bisnis nihil, infrastruktur minim, biaya siluman pungli tinggi. Risiko bangkrut ditanggung sendiri.
Jatuh Bangun & Berhasil Mandiri
Bekerja 18 jam sehari tanpa subsidi, usaha mulai berbuah dan membuka lapangan kerja bagi sesama warga.
SP2DK, Audit, & Pemajakan Omzet Kotor
"Absen saat rakyat berdarah-darah merintis dari nol, hadir agresif saat memanen dividen."
II. Meniti Jurang Permodalan: Perbankan yang Buta dan Negara yang Absen
Bagaimana sekoci-sekoci darurat ini dibangun? Di sinilah penderitaan kedua dimulai: eksklusi finansial yang sistematis.
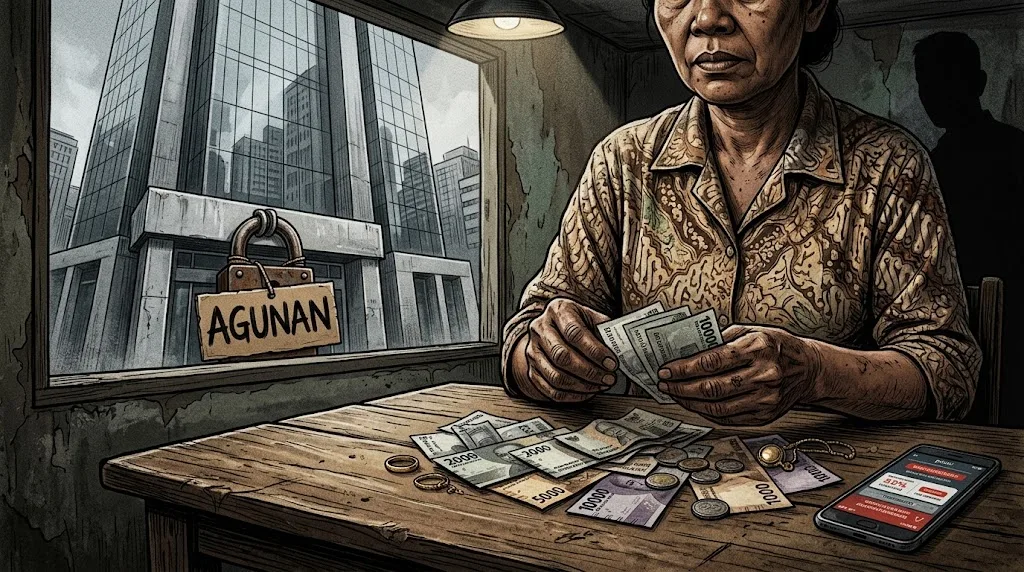
Ilustrasi: Jurang permodalan UMKM—perbankan formal terkunci di balik syarat agunan kaku, memaksa rakyat mengais modal mandiri dari sisa tabungan, gadai perhiasan, hingga pinjaman online.
Bagi jutaan pemula yang terjun ke dunia usaha mikro karena ketiadaan lowongan kerja, modal adalah hantu yang paling menakutkan. Di atas kertas, pemerintah gemar memamerkan angka penyaluran Kredit Usaha Rakyat (KUR) dan program pembinaan UMKM yang bernilai ratusan triliun rupiah. Namun, jurang antara laporan akuntabilitas kinerja kementerian dan tanah becek pasar tradisional terlalu lebar untuk dijembatani oleh sekadar brosur promosi bank BUMN.
Kenyataan di lapangan menunjukkan bahwa perbankan formal beroperasi dengan logika puritan: mereka hanya bersedia meminjamkan payung saat cuaca terik, dan menariknya kembali seketika hujan mulai rintik-rintik. Sektor perbankan terbelenggu oleh paradigma collateral-based lending daripada cashflow-based lending (Stiglitz & Weiss, 1981). Lembaga keuangan menuntut agunan fisik berupa sertifikat tanah atau BPKB kendaraan bermotor—aset-aset mewah yang justru mustahil dimiliki oleh mereka yang baru saja menganggur dan terdesak secara ekonomi.
Akibatnya, fenomena penjatahan kredit (credit rationing) terjadi secara brutal. Mereka yang paling membutuhkan modal justru menjadi kelompok yang paling diharamkan untuk mengaksesnya. Bantuan modal cuma-cuma dari pemerintah? Bagi rakyat jelata yang tidak memiliki koneksi birokrasi, jejaring politik lokal (clientelism), atau keterampilan administrasi untuk menyusun proposal multi-bab yang berbelit-belit, program-program tersebut hanyalah fatamorgana di layar televisi (Aspinall & Berenschot, 2019).
Maka, jalan satu-satunya adalah memeras keringat sendiri. Tabungan pesangon yang tidak seberapa dicairkan. Perhiasan emas pernikahan digadaikan ke emperan jalan. Uang pinjaman dari kerabat dimohonkan dengan rasa malu yang harus ditelan bulat-bulat. Bahkan, jutaan lainnya terjebak ke dalam lingkaran setan pinjaman online ilegal atau jerat rentenir keliling yang menetapkan bunga mencekik leher.
Ketika usaha-usaha baru ini mengalami kegagalan—dan statistik global mencatat lebih dari 60% usaha mikro gulung tikar dalam tiga tahun pertamanya (OECD, 2017)—negara tidak pernah ada di sana untuk menampung air mata mereka. Tidak ada skema pailit yang manusiawi bagi pedagang warung yang bangkrut. Tidak ada asuransi sosial yang mengembalikan tabungan keluarga yang lenyap ditelan risiko pasar. Mereka yang gagal, terkubur dalam diam; mereka terdepak dari siklus ekonomi tanpa pernah tercatat dalam statistik duka cita publik mana pun.
Namun, segelintir dari mereka bertahan. Mereka yang tidak tidur selama 18 jam sehari, yang mengorbankan waktu bersama anak-anak mereka, yang mempelajari algoritma media sosial secara otodidak, yang memikul sekarung beras melintasi gang-gang sempit, akhirnya berhasil mengubah sekoci darurat mereka menjadi perahu kayu yang kokoh. Usaha mereka mulai menampakkan laba. Mereka mulai mempekerjakan tetangga yang juga menganggur. Mereka menciptakan jaring pengaman sosial mereka sendiri tanpa sesen pun bantuan dari kas negara.
Dan tepat pada detik itulah, ketika luka lecet di tangan mereka baru saja mengering, terdengar ketukan keras di pintu depan.
III. Ironi Ekstraksi Fiskal: Absen Saat Berdarah, Hadir Saat Panen
Ketukan itu berasal dari petugas pajak.
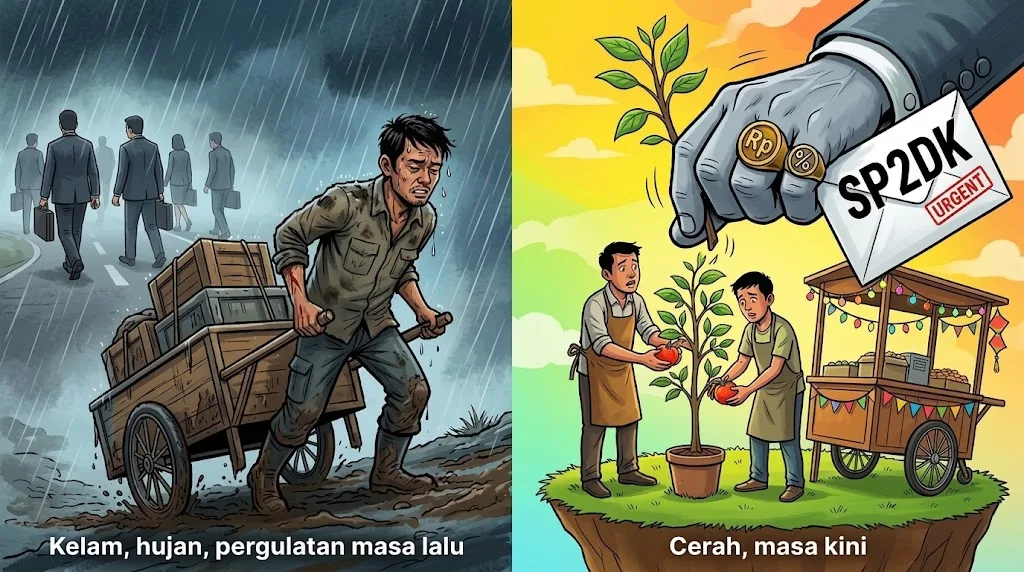
Ilustrasi: Ironi ekstraksi fiskal—absen saat rakyat berdarah-darah merintis usaha dari nol, namun sigap melayangkan surat tagihan SP2DK seketika usaha mulai berbuah.
Tidak ada pemandangan yang lebih melukai rasa keadilan publik selain kontras moral ini: negara yang tidak pernah tampak ketika rakyatnya berdarah-darah membangun kelangsungan hidup dari nol, tiba-tiba menjelma menjadi entitas yang paling gigih, paling teliti, dan paling tidak kenal ampun ketika usaha tersebut telah menghasilkan uang.
Para pelaku usaha kecil yang baru mulai berkembang kini mendapati kotak surat mereka dijejali oleh dokumen formal yang dingin: Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). Petugas pajak, yang dipersenjatai dengan akses data transaksi digital, rekening perbankan, rekaman penjualan di lokapasar (e-commerce), dan kuasa ekstensifikasi, datang menyodorkan serangkaian pasal Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) serta Peraturan Pemerintah Nomor 55 Tahun 2022.
Birokrasi fiskal sering berkilah bahwa aturan kita sudah sangat lunak: tarif Pajak Penghasilan (PPh) Final hanya 0,5%, dan ada batas omzet tidak kena pajak hingga Rp500 juta setahun untuk Wajib Pajak Orang Pribadi. Sekilas, ini terdengar seperti instrumen kebijakan yang afirmatif. Namun, narasi teknokratis ini secara sengaja mengabaikan realitas operasional bisnis mikro di negara berkembang.
Pertama, pemajakan atas omzet kotor (gross revenue)—bukan atas laba bersih (net profit)—adalah bentuk kekerasan akuntansi bagi sektor mikro. Sebuah usaha perdagangan eceran, distributor sembako, atau gerai makanan kecil bisa saja mencatatkan perputaran uang (omzet) menembus ratusan juta rupiah dalam setahun, tetapi dengan margin keuntungan bersih yang sangat tipis, berkisar antara 3 hingga 5 persen. Dalam kondisi inflasi bahan baku yang merayap naik dan daya beli masyarakat yang tertekan, omzet tinggi sering kali semu; ia hanya sekadar arus kas untuk menambal modal putar hari berikutnya. Ketika negara memotong omzet tersebut tanpa mau peduli apakah pemilik usaha itu untung atau buntung, negara sesungguhnya tidak sedang memajaki penghasilan; negara sedang memotong urat nadi modal kerja mereka (Mansury, 1992).
Kedua, ada jurang asimetri kekuasaan yang luar biasa dalam proses penegakan hukum pajak (tax enforcement). Pelaku UMKM tidak memiliki departemen akuntansi, tidak mampu menyewa konsultan pajak berlisensi dari firma multinasional, dan tidak paham terminologi rumit tentang pembukuan vs. pencatatan. Ketika mereka dihadapkan pada ancaman denda administrasi, bunga keterlambatan, atau bahkan pidana perpajakan, posisi tawar mereka nol.
Surat pajak yang mampir ke meja seorang pedagang kecil tidak dirasakan sebagai undangan berpartisipasi dalam pembangunan, melainkan sebagai bentuk teror administratif. Ada luka batin kolektif yang menganga: negara yang absen dalam hal penyediaan infrastruktur modal dan perlindungan pasar, tiba-tiba hadir dalam wujud predator fiskal yang menagih dividen dari saham yang tidak pernah ia tanam.
IV. Menimbang Argumen ‘Kepatuhan Warga Negara’: Tanggapan atas Keberatan Fiskus
Para pembela kebijakan fiskal konvensional tentu akan segera melayangkan keberatan terhadap analisis di atas. Mereka akan mengajukan setidaknya tiga argumen pembelaan yang tampak kokoh di permukaan.
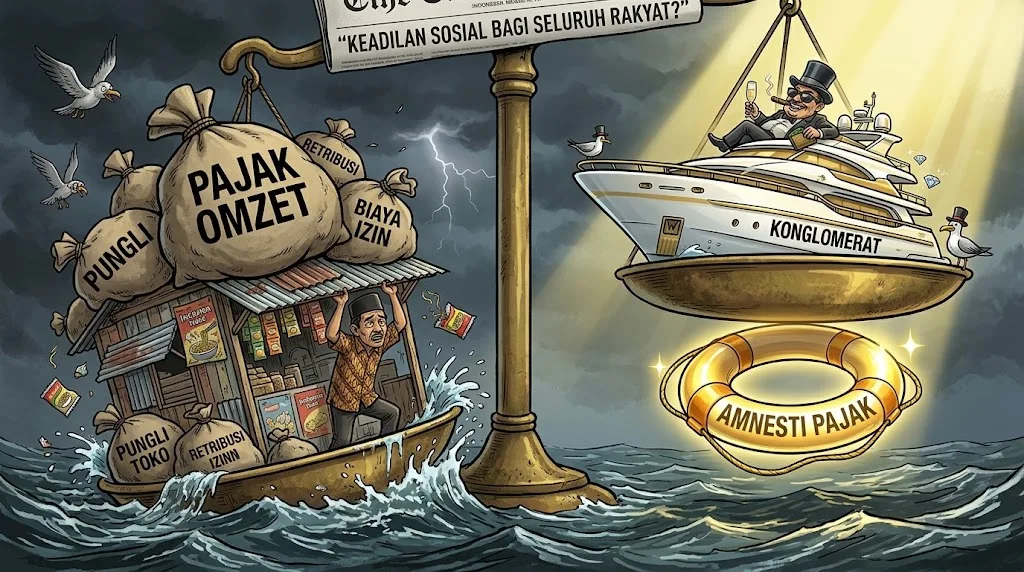
Ilustrasi: Standar ganda keadilan fiskal—beban pajak omzet, retribusi, dan pungli menenggelamkan pelaku usaha kecil, sementara konglomerat menikmati karpet merah pengampunan pajak (tax amnesty).
Argumen pertama berpijak pada prinsip civic duty atau kewajiban konstitusional: bahwa membayar pajak adalah amanat Undang-Undang Dasar bagi setiap warga negara tanpa kecuali, terlepas dari bagaimana ia memulai usahanya. Argumentasi ini mendalilkan bahwa jalan raya yang dilalui oleh kurir UMKM, stabilitas keamanan yang menjaga toko mereka dari penjarahan, serta subsidi energi yang dinikmati lewat bensin dan listrik adalah bentuk nyata “kehadiran negara”. Oleh karena itu, meminta mereka menyisihkan sekian persen dari omzet adalah kompensasi wajar atas fasilitas publik tersebut (Bird & Zolt, 2005).
Argumen kedua adalah kebutuhan matematis untuk mendongkrak tax ratio (rasio penerimaan pajak terhadap PDB) Indonesia yang kronis rendah, stagnan di kisaran 10 persen—jauh di bawah rata-rata negara OECD (34%) bahkan negara tetangga di Asia Tenggara (OECD, 2023). Mengingat UMKM menyumbang sekitar 61% terhadap PDB nasional dan menyerap lebih dari 97% total tenaga kerja (Kementerian Koperasi dan UKM, 2021), fiskus berpendapat bahwa mustahil memperluas basis penerimaan tanpa menyentuh sektor yang menjadi raksasa secara kuantitas ini. Menolak memajaki UMKM, dalam kacamata ini, dianggap menciptakan ketidakadilan (horizontal inequity) terhadap para pekerja kantoran kelas menengah yang pajaknya langsung dipotong di awal melalui skema PPh Pasal 21 tanpa kompromi.
Keberatan-keberatan ini tampak logis, namun rapuh secara fundamental ketika diuji dengan realitas empiris dan teori etika fiskal:
| Dimensi Evaluasi | Argumen Fiskus / Teknokrat | Realitas Lapangan Pelaku UMKM |
|---|---|---|
| Penyediaan Modal | Akses KUR melimpah melalui Bank BUMN; program bantuan sosial tersedia. | Penjatahan kredit ketat; agunan fisik mutlak; birokrasi elitis; modal mandiri via rentenir/pinjol. |
| Barang Publik (Public Goods) | Menyediakan jalan, stabilitas keamanan, dan subsidi BBM/listrik sebagai kompensasi pajak. | Infrastruktur logistik buruk; biaya pungli non-pajak tinggi; perlindungan hukum nihil saat bangkrut. |
| Dasar Pengenaan Pajak | PPh Final 0,5% atas omzet dianggap sederhana, terjangkau, dan afirmatif. | Margin laba bersih sering di bawah 5%; pemajakan atas omzet kotor menggerus modal kerja dasar. |
| Keadilan Vertikal | Semua sektor harus menyumbang demi menaikkan tax ratio nasional yang tertinggal. | Ekstraksi agresif menyasar usaha kecil, sementara pengemplang pajak kakap diampuni lewat Tax Amnesty. |
Pertama, mengklaim bahwa stabilitas keamanan dan infrastruktur jalanan adalah bentuk bantuan memadai bagi UMKM adalah simplifikasi yang meremehkan. Pelaku usaha kecil membayar jalan raya tersebut berkali-kali lipat: lewat pajak kendaraan bermotor, pajak bahan bakar, dan yang paling parah, melalui pungutan liar (informal extortion) dari oknum aparat, organisasi kemasyarakatan (ormas), hingga preman lokal di setiap tikungan jalan (Olken & Singhal, 2011). Biaya siluman (hidden costs) untuk sekadar mengamankan kelangsungan usaha harian di Indonesia sering kali jauh melampaui tarif pajak resmi itu sendiri. Negara gagal memonopoli ketertiban secara adil, namun tetap menuntut kompensasi fiskal penuh.
Kedua, argumen tentang fairness terhadap pekerja formal adalah analogi yang keliru (false equivalence). Pekerja formal menerima gaji pasti di akhir bulan, memiliki hak cuti, tunjangan hari raya, jaminan kecelakaan kerja melalui BPJS Ketenagakerjaan, dan sebagian beban pajaknya dibantu oleh pemberi kerja. Pelaku usaha mikro tidak memiliki jaring pengaman apa pun. Jika bulan ini tidak ada pembeli yang datang, mereka tidak makan. Memperlakukan mereka yang mempertaruhkan kelangsungan hidupnya sendiri setara dengan pegawai bergaji stabil adalah bentuk ketidakadilan vertikal yang nyata (vertical inequity).
Ketiga, dan ini yang paling ironis: agresivitas aparat pajak dalam mengejar pelaku usaha kecil terjadi secara simultan dengan kemurahan hati negara terhadap para konglomerat penikmat rente ekonomi. Negara yang sama telah menggelar Tax Amnesty (Pengampunan Pajak) berulang kali—memberikan pengampunan dosa administratif dan tarif diskon bagi para pemilik modal besar yang menyembunyikan kekayaannya di suaka pajak luar negeri (tax havens) (Alm et al., 2019). Ketika negara memanjakan oligarki dengan pembebasan denda dan tax holiday miliaran rupiah, tetapi mengirimkan SP2DK yang mengintimidasi seorang pengusaha konveksi rumahan, retorika tentang “kepatuhan warga negara” berubah menjadi lelucon yang satir.
V. Retaknya Kontrak Sosial dan Ancaman Jebakan Informalitas
Pajak, dalam konsepsi filsafat politik yang paling mendasar, bukan sekadar instrumen pengumpulan dana (revenue collection); ia adalah manifestasi nyata dari kontrak sosial antara warga negara dan pemerintahnya (Locke, 1689/1980; Rousseau, 1762/1997). Dalam model fiskal modern yang sehat—seperti dianalisis oleh Levi (1988) mengenai quasi-voluntary compliance—rakyat bersedia membayar pajak secara sukarela bukan melulu karena takut pada pedang aparat penegak hukum, melainkan karena ada kepercayaan (trust) bahwa pajak tersebut ditukar dengan barang publik (public goods) berkualitas tinggi: kepastian hukum, perlindungan risiko, dan jaminan sosial yang bermartabat.
Ketika timbal balik (quid pro quo) itu lenyap, kontrak sosial tersebut retak.
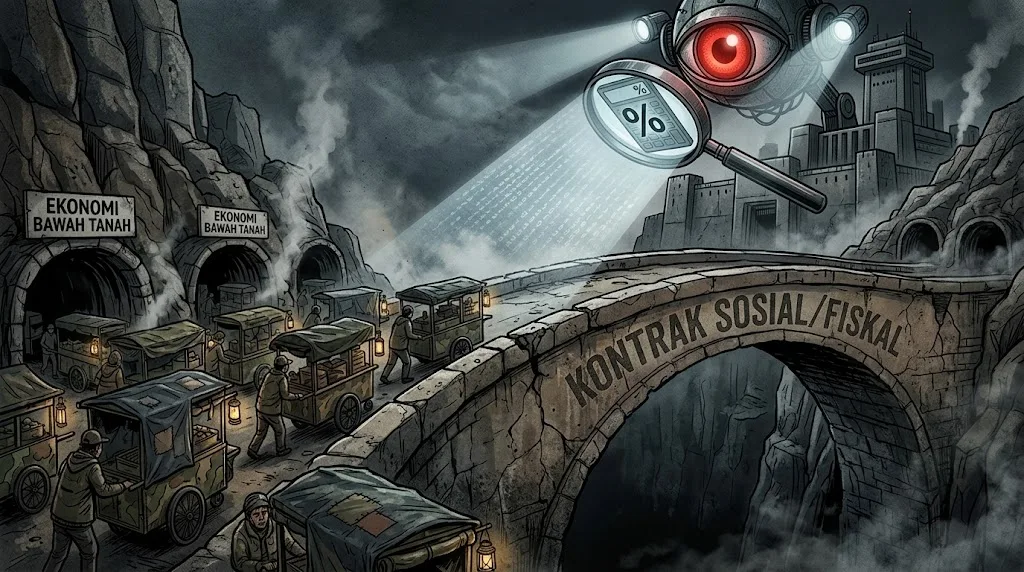
Ilustrasi: Retaknya kontrak fiskal—pengawasan dan pemajakan agresif membuat jembatan kepercayaan runtuh, mendorong pelaku usaha kecil melarikan diri ke dalam ekonomi bawah tanah (underground economy).
Simbiosis Mutualisme
- Warga Negara → Negara: Kepatuhan sukarela membayar pajak.
- Negara → Warga Negara: Menyediakan modal murah, kepastian hukum, & jaring pengaman sosial.
- Hasil: Kepatuhan berkelanjutan & ekspansi usaha formal.
Ekstraksi Tanpa Perlindungan
- Pengusaha Mandiri: Berdarah-darah memikul risiko & modal sendiri.
- Negara: Absen saat krisis, tiba-tiba hadir dengan SP2DK saat usaha berbuah.
- Hasil: Menghukum keberhasilan & memaksa usaha mundur ke sektor bawah tanah.
Tindakan negara yang memajaki UMKM secara agresif tanpa pernah mendampingi mereka saat berjuang dari titik nol mengirimkan sinyal berbahaya: keberhasilan adalah sebuah kesalahan yang harus dihukum. Semakin Anda berkembang, semakin Anda menjadi sasaran tembak birokrasi; sementara jika Anda tetap kecil, miskin, dan tidak tercatat, Anda aman dari radar pengawasan.
Dampak ekonominya tidak bisa dipandang remeh. Alih-alih mendorong transformasi struktural dan formalisasi ekonomi, kebijakan pemajakan yang berburu di kebun binatang ini justru menciptakan disinsentif ekonomi yang masif (perverse incentives). Pelaku usaha kecil memilih strategi bertahan hidup baru: tetap berada di bawah tanah (underground economy) (Schneider & Enste, 2000).
Mereka dengan sengaja membatasi volume transaksi digital, kembali menggunakan uang tunai secara eksklusif, memecah kepemilikan rekening bank keluarga, menolak memperbesar skala toko, dan memecah badan usaha menjadi entitas-entitas kerdil agar tetap berada di bawah ambang batas deteksi pajak. Fenomena ini oleh para ekonom disebut sebagai the dwarf enterprise trap—jebakan di mana perusahaan enggan membesar (scaling up) demi menghindari beban kepatuhan regulasi dan intaian fiskal (Timmons & Spinelli, 2009).
Ketika jutaan unit usaha sengaja menolak untuk tumbuh besar, produktivitas total faktor (Total Factor Productivity) ekonomi Indonesia stagnan. Negara kehilangan peluang industrialisasi akar rumput. Yang tersisa hanyalah sekumpulan usaha gurem yang rapuh, tidak efisien, dan terus-menerus hidup dalam paranoia terhadap aparat negaranya sendiri. Kebijakan pajak yang diniatkan untuk memeras penerimaan jangka pendek pada akhirnya membunuh sumber pertumbuhan ekonomi jangka panjang.
VI. Epilog: Jangan Berburu di Kebun Binatang, Rawatlah Hutan yang Baru Ditanam
Kita harus mengembalikan kewarasan ke dalam ruang perumusan kebijakan ekonomi republik ini. Bangsa ini tidak boleh memperlakukan rakyatnya seperti pohon liar yang tidak pernah disiram, tidak pernah dipupuk, tidak pernah dipagari dari hama, tetapi ketika dahannya mulai berbuah, negara datang dengan gergaji mesin untuk memotong dahan terbesarnya demi mengisi kas istana.
Perubahan paradigma ini mendesak untuk dilakukan melalui tiga langkah dekonstruksi struktural:
- Moratorium Pajak bagi Usaha Mikro-Mandiri Berbasis Kebutuhan: Negara harus menerapkan masa tenggang bebas pajak mutlak (tax grace period) selama sekurang-kurangnya lima tahun pertama bagi unit usaha mandiri yang didirikan oleh korban pemutusan hubungan kerja (PHK) atau mereka yang terbukti tidak terserap pasar kerja formal. Keberhasilan mereka bertahan hidup tanpa membebani kas jaminan sosial negara adalah kontribusi ekonomi tersendiri yang nilainya jauh melampaui setoran PPh Final 0,5%.
- Koneksi Wajib Antara Pemajakan dan Pembinaan Nyata (No Taxation Without Incubation): Aparat perpajakan tidak boleh diizinkan melayangkan SP2DK kepada UMKM jika instansi pemerintah terkait (Kementerian Koperasi dan UKM, Dinas Perindustrian dan Perdagangan) tidak memiliki rekam jejak riil dalam memberikan bantuan permodalan murah, pelatihan operasional, atau pembukaan akses pasar kepada entitas tersebut. Jika negara ingin memanen, negara wajib membuktikan terlebih dahulu bahwa ia pernah menanam.
- Peralihan Radikal dari Pendekatan Berburu Menuju Penangkaran: Direktorat Jenderal Pajak harus menghentikan doktrin berburu di kebun binatang—mengejar target penerimaan mudah dari sektor informal dan kelas menengah bawah yang tak berdaya membela diri. Fokus aparat penegak hukum pajak semestinya diarahkan sepenuhnya pada kebocoran masif di sektor hulu: transfer pricing perusahaan multinasional, pelarian modal para oligarki di industri ekstraktif, dan transaksi ekonomi bayangan bernilai triliunan rupiah yang tak tersentuh karena kedekatan dengan lingkaran kekuasaan politik (Cobham & Janský, 2020).
Keadilan fiskal tidak pernah diukur dari seberapa banyak uang yang berhasil disedot ke dalam kas perbendaharaan negara, melainkan dari seberapa adil beban tersebut didistribusikan berdasarkan kapasitas dan timbal balik kemanusiaan.
Pelaku UMKM di Indonesia telah membayar utang kewarganegaraan mereka jauh melampaui apa yang diwajibkan: mereka menyerap sanak saudara mereka yang menganggur, meredam ledakan kerusuhan sosial akibat kemiskinan ekstrem, dan memberi makan keluarga mereka sendiri di tengah kelalaian negara menyediakan lapangan kerja.
Menuntut mereka membayar dividen atas usaha yang mereka rintis dari tetesan keringat dan air mata tanpa bantuan satu rupiah pun dari penguasa bukan sekadar kegagalan kebijakan publik. Itu adalah kebangkrutan moral kenegaraan. Sebelum fiscus kembali mengetuk pintu warung mereka, tanyakan terlebih dahulu satu pertanyaan fundamental: ketika mereka sedang tersungkur di tanah beberapa tahun lalu, ke mana perginya negara?
📚 Referensi Akademik & Regulasi
- Alm, J., Martinez-Vazquez, J., & Wallace, S. (2019). Tax amnesties: Theory and evidence. Public Finance Review, 37(3), 235–269.
- Aspinall, E., & Berenschot, W. (2019). Democracy for sale: Elections, clientelism, and the state in Indonesia. Cornell University Press.
- Basri, M. C. (2023). Reform in the time of transitions: The political economy of Indonesia’s economic policy. Bulletin of Indonesian Economic Studies, 59(2), 143–175.
- Bird, R. M., & Zolt, E. M. (2005). Redistribution via taxation: The limited role of the personal income tax in developing countries. UCLA Law Review, 52(6), 1627–1695.
- Cobham, A., & Janský, P. (2020). Estimating illicit financial flows: A critical guide to the data, methodologies, and findings. Oxford University Press.
- Kementerian Koperasi dan Usaha Kecil dan Menengah RI. (2021). Perkembangan data UMKM dan Usaha Besar tahun 2018–2019.
- Levi, M. (1988). Of rule and revenue. University of California Press.
- Locke, J. (1980). Second treatise of government (C. B. Macpherson, Ed.). Hackett Publishing. (Asli 1689).
- Mansury, R. (1992). The Indonesian income tax: A study of tax reform in a developing country. IBFD.
- OECD. (2017). Financing SMEs and entrepreneurs 2017: An OECD scoreboard. OECD Publishing.
- OECD. (2023). Revenue statistics in Asia and the Pacific 2023. OECD Publishing.
- Olken, B. A., & Singhal, M. (2011). Informal taxation. American Economic Journal: Applied Economics, 3(4), 1–28.
- Reynolds, P. D., et al. (2005). Global entrepreneurship monitor: Data collection design and implementation 1998–2003. Small Business Economics, 24(3), 205–231.
- Rodrik, D. (2016). Premature deindustrialization. Journal of Economic Growth, 21(1), 1–33.
- Rousseau, J.-J. (1997). The social contract and other later political writings. Cambridge University Press. (Asli 1762).
- Schneider, F., & Enste, D. H. (2000). Shadow economies: Size, causes, and consequences. Journal of Economic Literature, 38(1), 77–114.
- Stiglitz, J. E., & Weiss, A. (1981). Credit rationing in markets with imperfect information. The American Economic Review, 71(3), 393–410.
- Tambunan, T. (2019). The impact of the economic crisis on micro, small, and medium enterprises and their coping strategies. The Journal of Developing Areas, 53(2), 1–15.
- Timmons, J. A., & Spinelli, S. (2009). New venture creation: Entrepreneurship for the 21st century (8th ed.). McGraw-Hill/Irwin.
Tulisan Terkait di Kategori Ekonomi
Anatomi Tahun Pertama: Meraba Retak pada Pondasi
Proyeksi sosio-ekonomi dan politik Indonesia satu tahun ke depan: kas negara yang terbatas, utang jatuh tempo, dan friksi internal koalisi.
Empat Klaster Utama Jejaring Korupsi yang Membelit Republik
Pemetaan komprehensif empat sektor penyedot kekayaan negara terbesar: sumber daya alam, penegakan hukum, kabinet, dan pengadaan barang/jasa.